会社の成績は、1年でいくら稼いだかを表す損益計算書と、いま何を持ち、だれにいくら返すのかを表す貸借対照表の2枚で読みます。
売上から利益までの5段(損益計算書)
損益計算書は、ある期間(ふつうは1年)の売上・費用・利益の表です。売上高から順に引いたり足したりして、5つの利益を上から出します。
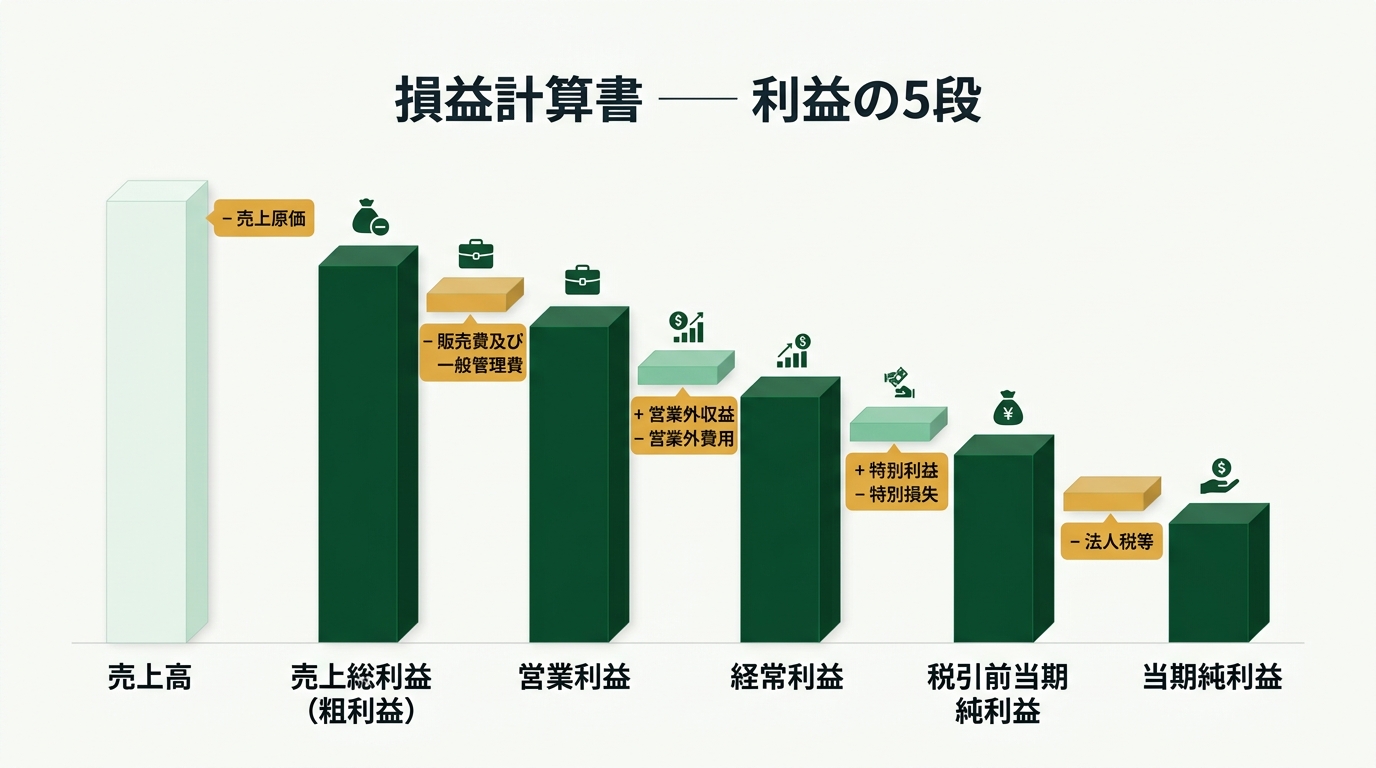
売上高から、引くものと足すものを1段ずつ当てていくと、5つの利益が順に出ます。
5つの利益の出し方
売上総利益(粗利益) … 商品そのものでいくら稼いだか
営業利益 … 販売費及び一般管理費(販売員の給与・広告費など)まで引いた、本業の利益
経常利益 … 営業外の収益と費用(利息など)を加えた、ふだんの活動全体の利益
税引前当期純利益 … その期だけの特別利益・特別損失(土地の売却益、災害の損失など)を加えたもの
当期純利益 … 法人税等を引いて、最後に残る利益
A社(単位:百万円)で通して計算します。
売上総利益=売上高-売上原価
  1,000 - 600 = 400
営業利益=売上総利益-販売費及び一般管理費
  400 - 250 = 150
経常利益=営業利益+営業外収益-営業外費用
  150 + 20 - 30 = 140
税引前当期純利益=経常利益+特別利益-特別損失
  140 + 10 - 40 = 110
当期純利益=税引前当期純利益-法人税等
  110 - 30 = 80
段の順番さえ覚えていれば、どこが空欄でも下からさかのぼって出せます。 たとえば販売費及び一般管理費が分からず、当期純利益80が分かっているなら、足し引きを逆にして上へ戻ります。
税引前当期純利益=当期純利益+法人税等
  80 + 30 = 110
経常利益=税引前当期純利益-特別利益+特別損失
  110 - 10 + 40 = 140
営業利益=経常利益-営業外収益+営業外費用
  140 - 20 + 30 = 150
販売費及び一般管理費=売上総利益-営業利益
  400 - 150 = 250
1段目の売上原価は、売れた商品の仕入れにかかった額です。売れ残り(在庫)を引いて出します。
売上原価=期首棚卸高+当期仕入高-期末棚卸高
  100 + 600 - 100 = 600
期末棚卸高(期末に残った在庫の金額)は引く側です。在庫を高い単価で数えて期末棚卸高が大きくなれば、売上原価はそのぶん小さくなります(期末棚卸高が120なら 100+600-120=580)。
固定費・変動費と損益分岐点
固定費は売れても売れなくてもかかる費用(家賃など)、変動費は売る量に比例して増える費用(材料費、仕入れ代など)です。売上高と費用が等しく、利益がゼロになる点を損益分岐点といいます。
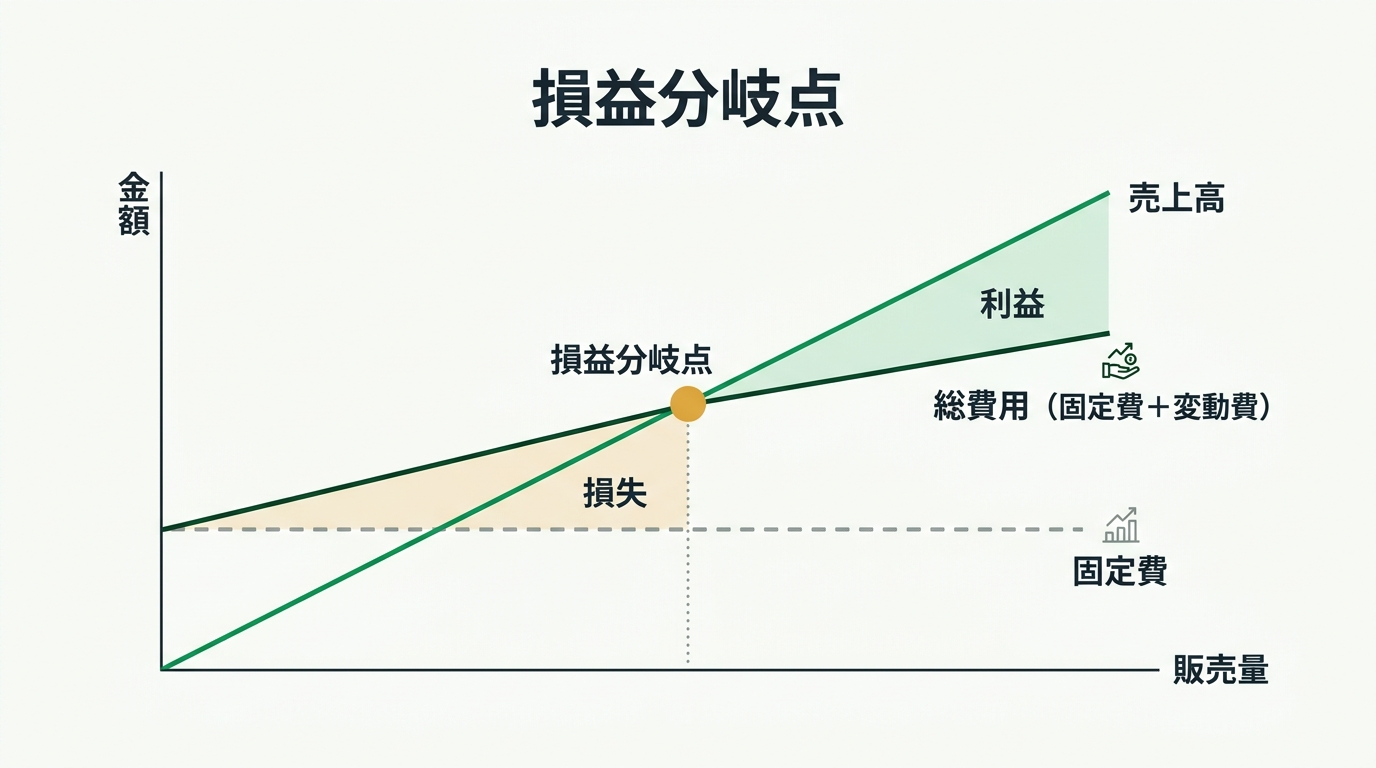
売上高の線が総費用の線を追い越す点が損益分岐点です。
1個売るたびに、販売単価から変動費を引いた額が残ります。これで固定費を回収し終えたところが損益分岐点です。 損益分岐点の販売量は、固定費を「1個売るごとに残る額」で割れば出ます。 販売単価500円、1個当たりの変動費300円、固定費が月40万円の商品で計算します。
1個売るごとに残る額=販売単価-1個当たりの変動費
  500 - 300 = 200円
損益分岐点の販売量=固定費÷1個売るごとに残る額
  400,000 ÷ 200 = 2,000個
損益分岐点の売上高=販売量×販売単価
  2,000 × 500 = 1,000,000円
売上高に占める変動費の割合を変動費率(ここでは 300÷500=0.6)といい、固定費÷(1-変動費率)=400,000÷0.4 でも同じ100万円が出ます。
利益の目標があるときは、固定費に目標の利益を足してから割ります。月20万円の利益を出したいなら、
必要な販売量=(固定費+目標の利益)÷1個売るごとに残る額
  (400,000 + 200,000)÷ 200 = 3,000個
固定費が書かれず、実績の売上と利益だけが示されるときは、実績から固定費を逆算します。2,500個売って売上125万円、利益10万円だったとします。
販売単価=売上高÷販売量
  1,250,000 ÷ 2,500 = 500円
変動費の合計=1個当たりの変動費×販売量
  300 × 2,500 = 750,000円
固定費=売上高-変動費の合計-利益
  1,250,000 - 750,000 - 100,000 = 400,000円
ここから上と同じく3,000個が必要と分かり、「あと何個」なら 3,000-2,500=500個 です。 なお、損益分岐点の売上高÷実際の売上高を損益分岐点比率といい(ここでは80%)、低いほど赤字になりにくいという安全性の目安です。
原価には別の分け方もあります。製品ごとに直接つかめる費用が直接費(製品の外注加工費、その製品を検査する人の賃金など)、工場全体のためにかかり製品ごとに分けられない費用が間接費(工場の設備を保守する人の賃金、工場の電気代など)です。
キッチンカーの売上のうち、材料費(変動費)がいつも60%を占めています。車の維持費などの固定費は月30万円です。 赤字にならないために最低限必要な月の売上高はいくらですか。
× 固定費を変動費率0.6で割っています。割るのは、売上1円ごとに残る割合(1-0.6)です。
○ 正解 75万円です。
売上1円ごとに材料費で0.6円が消え、0.4円が残ります。固定費30万円をこれで回収するので、300,000÷0.4=750,000円です(材料費45万円+固定費30万円=75万円で、利益はちょうどゼロ)。
× 売上を固定費と同じにしただけです。売上の60%は材料費に消えるので、固定費を払いきれません。
× 固定費に60%を上乗せしています。材料費は固定費ではなく売上高の60%なので、売上が増えれば材料費も増えます。
損益分岐点と利益の計算だけをまとめ、数字を入れると途中の式まで出る計算機を置いたページもあります ── 損益分岐点と利益の計算。
貸借対照表・キャッシュフロー計算書・決算
貸借対照表は、期末のある1日の時点で、会社が何を持ち(資産)、いくら返す必要があり(負債)、返さなくてよいお金がいくらか(純資産)を表します。損益計算書が「期間の成績」なら、こちらは「時点の状態」です。
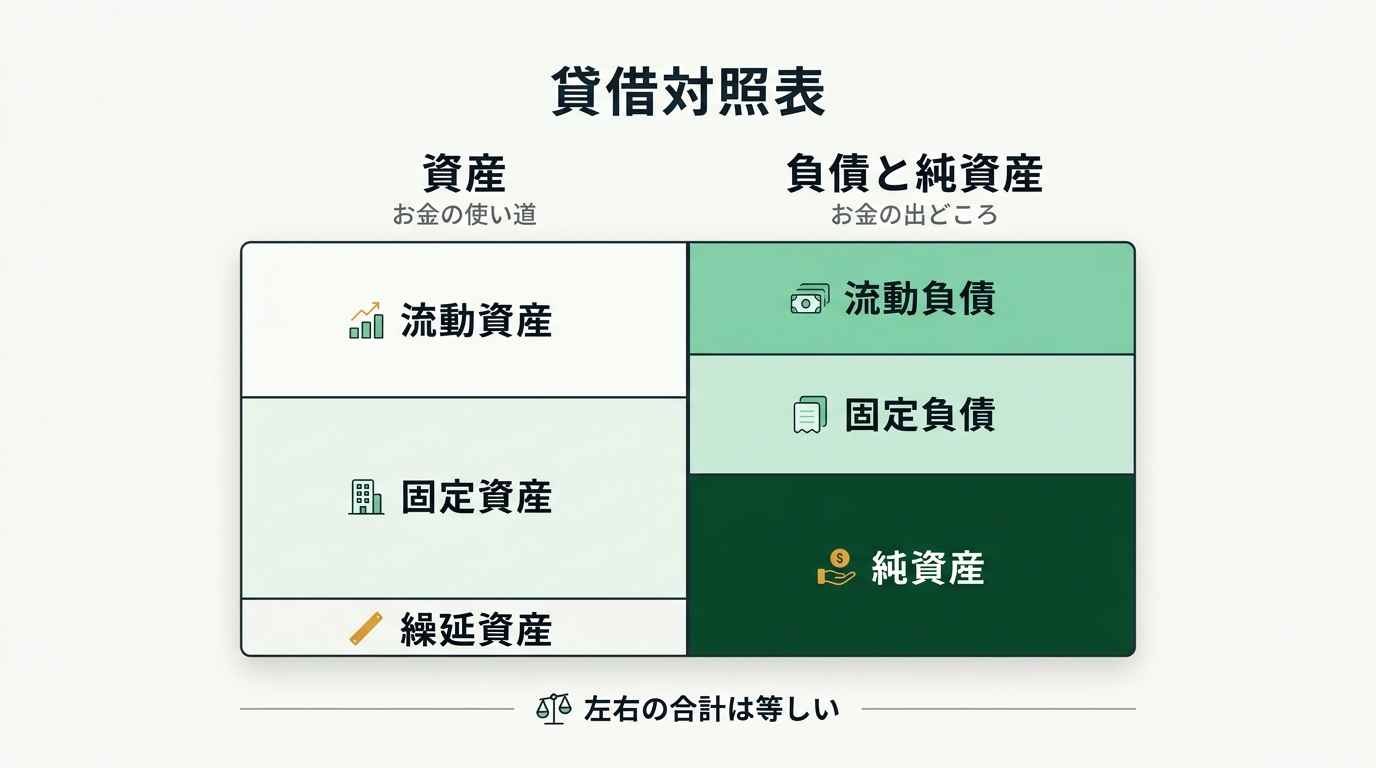
左がお金の使い道、右がお金の出どころ。左右の合計は必ず一致します。
貸借対照表の項目
流動資産 … 現金や、売掛金・商品の在庫のように、ふだんの商売の流れの中で現金に変わるもの。それ以外はおおむね1年以内に現金になるもの
固定資産 … 長く使うもの。建物、機械、ソフトウェアなど
繰延資産 … 支払い済みだが効果が何年にも及ぶため、資産として扱うことが認められている費用。会社の設立費用など
流動負債 … 買掛金のように商売の流れの中で支払うものと、短期の借入金のようにおおむね1年以内に支払うもの
固定負債 … 返済が1年より先のもの。長期の借入金、社債など
純資産 … 返す必要のないお金。株主が出した資本金と、稼いだ利益の積み上げ
流動資産の代表が売掛金です。商品を納めて売上に計上したが、代金をまだ受け取っていない額を指します。 注文を受けた(受注した)だけでは売上にならず、売掛金にもなりません。代金を回収すると売掛金は消えます。
ある取引先から300万円の注文を受けた(受注)
そのうち200万円分を納品して売上に計上した
120万円を回収した
売掛金=売上に計上した額-回収した額
  200 - 120 = 80万円
売掛金は利益にはなっても、現金はまだ増えていません。現金の出入りを見るのがキャッシュフロー計算書で、 営業活動(本業)、投資活動(設備の購入や売却)、財務活動(借入れや返済、配当)の3つに分けて表します。
ある会社は、損益計算書では黒字なのに、月末の支払いに使う現金が足りなくなりました。 原因として最も考えられるものはどれですか。
× 受注だけでは売上にならないので、利益も現金も動いていません。「利益はあるのに現金が無い」の原因になりません。
× 費用が減れば、利益も手元の現金も増える方向です。
× 黒字であることを言い換えているだけで、現金が足りない理由にはなりません。
○ 正解 売上に計上した代金の多くを、まだ回収していないです。
売上に計上した時点で利益は出ますが、代金は売掛金として残り、現金は入っていません。利益と現金がずれる典型です。
財務諸表は決算のあとに公開されます。上場会社などが金融商品取引法にもとづき事業年度ごとに提出する詳しい報告書が有価証券報告書、証券取引所の決まりにもとづく決算の速報が決算短信です。
財務指標(収益性・効率性・安全性)
財務諸表の数字を割り算して比べやすくしたものが財務指標です。稼ぐ力を見る収益性、資本を回す力を見る効率性、つぶれにくさを見る安全性の3つに分かれます。
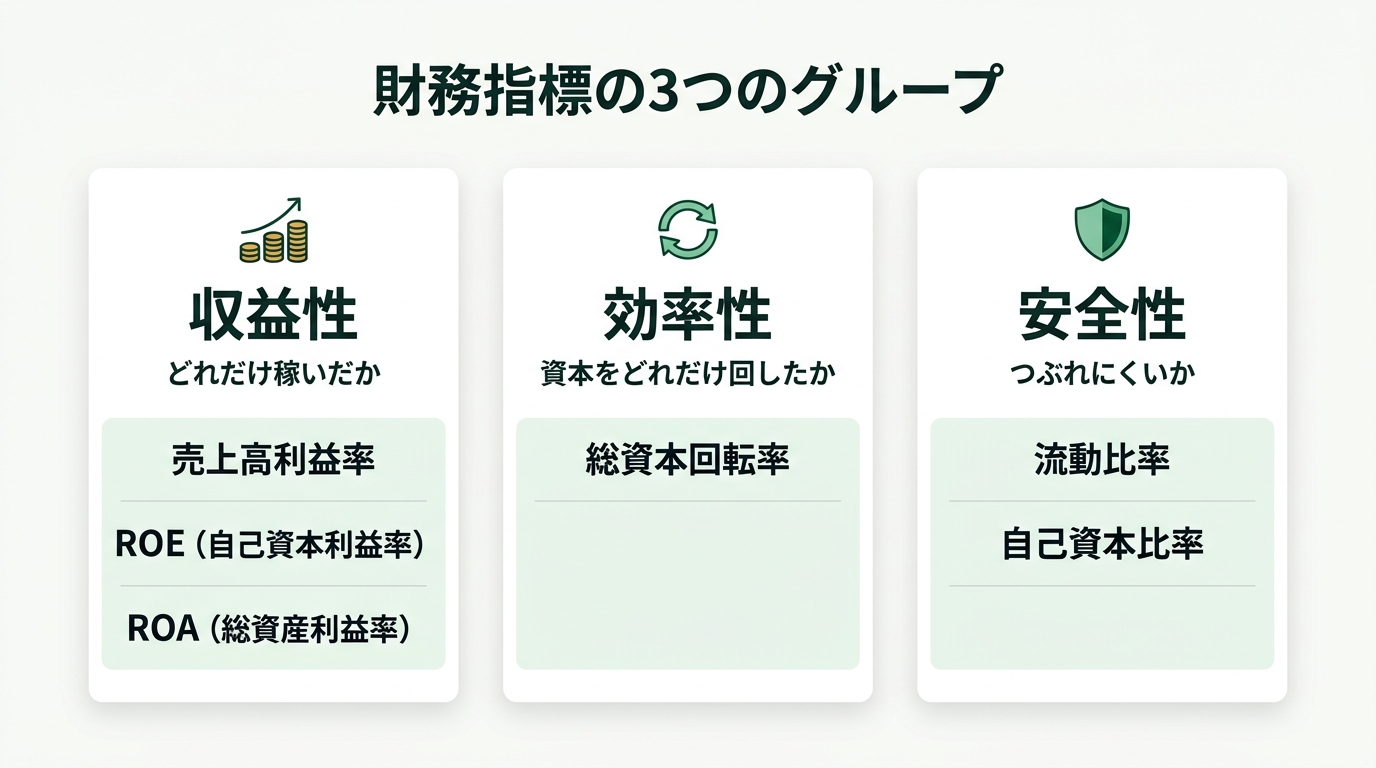
指標は、稼ぐ力・回す力・つぶれにくさの3つに分かれます。
代表的な財務指標
売上高利益率 … 利益÷売上高(売上高営業利益率なら営業利益)
自己資本利益率(ROE) … 当期純利益÷自己資本。株主のお金でどれだけ稼いだか
総資産利益率(ROA) … 利益÷総資産。資産全体でどれだけ稼いだか
投資利益率(ROI) … 投資で得た利益÷投資額。その投資が見合ったか
総資本回転率 … 売上高÷総資本。資本を売上に何回転させたか
流動比率 … 流動資産÷流動負債。短期の支払能力
自己資本比率 … 自己資本÷総資本。返さなくてよいお金の割合
総資本は「負債+純資産」(右側の合計)で、総資産と同じ額です。自己資本は純資産と同じものとして扱います。 A社の貸借対照表が、流動資産600・固定資産400、流動負債300・固定負債300・純資産400(単位:百万円)だとします。損益計算書は前の節の数字です。
総資本=流動負債+固定負債+純資産
  300 + 300 + 400 = 1,000
流動比率=流動資産÷流動負債×100
  600 ÷ 300 × 100 = 200%
自己資本比率=自己資本÷総資本×100
  400 ÷ 1,000 × 100 = 40%
ROE=当期純利益÷自己資本×100
  80 ÷ 400 × 100 = 20%
ROA=当期純利益÷総資産×100
  80 ÷ 1,000 × 100 = 8%
総資本回転率=売上高÷総資本
  1,000 ÷ 1,000 = 1.0回
指標を出すのに、どの表の数字が要るかを見分けられるようにしておきます。 売上高利益率は損益計算書だけで出せます。ROE・ROA・総資本回転率は、分子が損益計算書、分母が貸借対照表なので両方が要ります。流動比率と自己資本比率は貸借対照表だけで出せます。 また、売上高増加率のように前の期と比べる指標は、その期の表1枚では出せず、前の期の数字も要ります。
財務指標と投資の回収期間の計算だけをまとめ、数字を入れると途中の式まで出る計算機を置いたページもあります ── 財務指標の計算。
まとめ
この回で持ち帰ること
1. 損益計算書の利益は5段。売上総利益(粗利益)→営業利益→経常利益→税引前当期純利益→当期純利益。空欄は下からさかのぼって出す
2. 売上原価=期首棚卸高+当期仕入高-期末棚卸高。期末棚卸高が大きいほど売上原価は小さい
3. 損益分岐点の販売量=固定費÷(販売単価-1個当たりの変動費)。目標の利益があれば固定費に足してから割る。固定費が無ければ実績から逆算する
4. 貸借対照表は時点の状態。左=資産、右=負債と純資産。売掛金は売上に計上したが未回収の額で、受注だけでは生まれない
5. 収益性=売上高利益率・ROE・ROA、効率性=総資本回転率、安全性=流動比率・自己資本比率。どの表の数字が要るかも見分ける
この節で解ける公開問題
令和4〜8年度の公開問題のうち、この節の知識で解ける問題は次の11問です。
教科書の一覧(現行の試験の順)教科書の一覧(新しい試験の順)過去問


Udemy の ITパスポート講座を、受講者数・★評価・口コミで比べたページです(広告を含みます)。
出典:IPA「ITパスポート試験 シラバス(案)Ver0.1」(2026年8月31日)、「ITパスポート試験 シラバス Ver6.5」。 練習問題と計算例の数値は、当サイトが説明のために作ったものです。