財務指標は、損益計算書と貸借対照表の数字を割り算して比べやすくしたものです。ITパスポートでは、流動比率・自己資本比率の計算、ROE・ROAなどの式、投資の回収期間、そしてどの表の数字が要るかが問われます。どれも、何を何で割るかさえ分かれば1行で答えが出ます。
貸借対照表から読む数(総資産・総資本・自己資本)
損益計算書の売上高や利益は、表に書いてある数をそのまま使います。貸借対照表のほうは、指標の分母になる数を足して作ることが多いので、先にそろえておきます。
貸借対照表は、左に資産(お金の使い道)、右に負債と純資産(お金の出どころ)を書いた表です。B社(単位:百万円)で見ます。
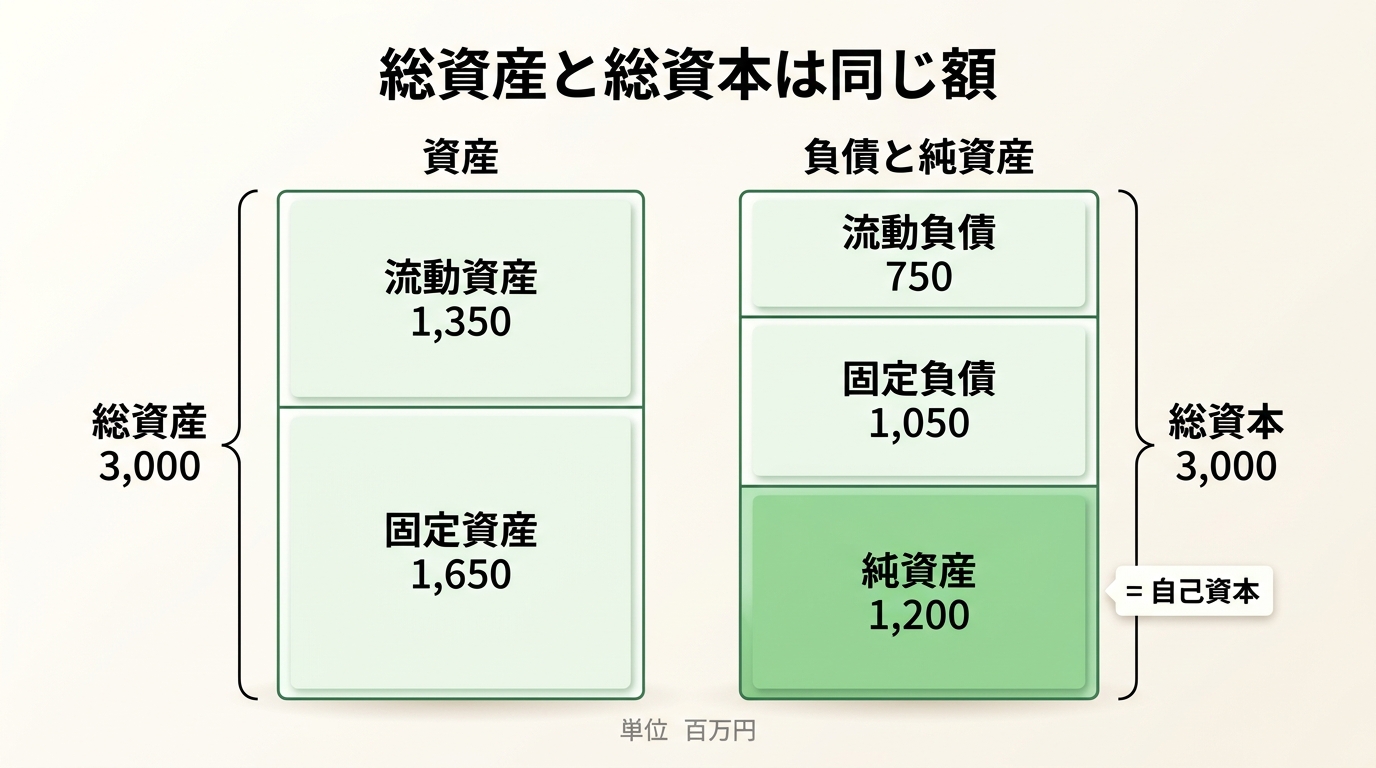
左を足すと総資産、右を全部足すと総資本。2つは同じ額になります。
総資産=流動資産+固定資産
  1,350 + 1,650 = 3,000
総資本=流動負債+固定負債+純資産
  750 + 1,050 + 1,200 = 3,000
自己資本=純資産
  1,200
総資本は右側を全部足した額で、左側を足した総資産と同じになります。 総資産は、資産の部に書かれた項目を全部足した額です。
自己資本は、返す必要のないお金です。ITパスポートでは純資産と同じものとして扱います(厳密には新株予約権などを除いた額です)。 問題の表では、純資産の部が「株主資本」や「資本金」とだけ書かれることがあります。名前がちがっても、右側のうち負債の下にある純資産の部の数が自己資本です。
まちがえやすいのは、総資本を負債だけ、または純資産だけで済ませることです。「資本」の字があっても、総資本は負債も含めた右側の合計です。
安全性:流動比率と自己資本比率
つぶれにくさ(安全性)を見る指標は2つで、どちらも貸借対照表だけで出せます。
流動比率は、おおむね1年以内に支払う流動負債に対して、すぐ現金にできる流動資産がどれだけあるかです。短期の支払能力を表し、100%を超えていれば、近いうちの支払いを流動資産でまかなえます。 自己資本比率は、お金の出どころ(総資本)のうち、返さなくてよい自己資本の割合です。高いほど借入れに頼っていません。
流動比率=流動資産÷流動負債×100
  1,350 ÷ 750 × 100 = 180%
自己資本比率=自己資本÷総資本×100
  1,200 ÷ 3,000 × 100 = 40%
流動比率は「流動どうし」で割り、自己資本比率は「右側の合計」で割ります。 流動比率の分母は流動負債だけで、固定負債は入れません。自己資本比率の分母は総資本で、負債だけではありません。
まちがえやすいのは次の3つです。流動比率を逆に割る(750 ÷ 1,350 ≒ 55.6%)、自己資本比率を負債で割る(1,200 ÷ 1,800 ≒ 66.7%)、負債の割合を答える(1,800 ÷ 3,000 = 60%)。 流動比率は、流動資産が流動負債より多ければ100%を超えます。自己資本比率は割合なので、100%を超えることはありません。 選択肢には、表の別の項目どうしを割った値も並びます。分子と分母を、表から拾い直してから割ります。
流動比率は、いまの試験のシラバス(Ver6.5)にも、2027年度からの新しい試験のシラバス案(Ver0.1)にも載っています。自己資本比率の語は新しいシラバス案にだけありますが、令和8年度の公開問題で計算が出ています。
ある会社の貸借対照表は、流動資産 2,400、固定資産 3,600、流動負債 1,600、固定負債 2,300、株主資本 2,100(単位:百万円)です。 この会社の流動比率と自己資本比率の組合せとして正しいものはどれですか。
× 流動比率を 1,600 ÷ 2,400 と逆に割っています。流動資産を流動負債で割るので、100%を超える側が正しい値です。
○ 正解 150% と 35% です。
流動比率は 2,400 ÷ 1,600 × 100 = 150%。総資本は右側を全部足して 1,600 + 2,300 + 2,100 = 6,000。株主資本が自己資本なので、2,100 ÷ 6,000 × 100 = 35% です。
× 自己資本比率を 2,100 ÷(1,600 + 2,300)= 2,100 ÷ 3,900 と、負債の合計で割っています。分母は負債と株主資本を合わせた総資本です。
× 3,900 ÷ 6,000 で、負債の割合を出しています。分子にするのは返さなくてよい株主資本の側です。
収益性:売上高利益率・ROE・ROA
稼ぐ力(収益性)を見る指標は、どれも分子が利益です。ちがうのは分母で、「何に対してどれだけ稼いだか」を表します。
B社の損益計算書が、売上高 6,000、営業利益 450、当期純利益 300(単位:百万円)だとします。貸借対照表は前の節の数字です。
売上高営業利益率=営業利益÷売上高×100
  450 ÷ 6,000 × 100 = 7.5%
売上高当期純利益率=当期純利益÷売上高×100
  300 ÷ 6,000 × 100 = 5%
ROE(自己資本利益率)
  =当期純利益÷自己資本×100
  300 ÷ 1,200 × 100 = 25%
ROA(総資産利益率)=当期純利益÷総資産×100
  300 ÷ 3,000 × 100 = 10%
同じ利益を、売上高で割れば売上高利益率、自己資本で割れば ROE、総資産で割れば ROA です。売上高利益率は、売上のうちどれだけが利益として残ったか。分子に使う利益の段(営業利益・当期純利益など)で名前が変わります。 ROE は株主が出したお金でどれだけ稼いだか、ROA は会社の資産全体でどれだけ稼いだかです。 自己資本は総資産より小さいので、利益が黒字なら、同じ会社では ROE は ROA より大きくなります(B社は 25% と 10%)。
ROA の分子は、文献によって経常利益や営業利益を使うこともあります。このサイトの教科書と計算機は当期純利益で計算しています。問題文で利益の種類が指定されたら、それに従います。 また、売上高利益率・ROE・ROA の語は、2027年度からの新しいシラバス案(Ver0.1)にだけ載っています。いまのシラバス(Ver6.5)は「収益性」という語までです。
C社の当期の売上高は 8,000、当期純利益は 240、期末の総資産は 4,000、純資産は 1,600 です(単位:百万円)。C社の ROE(自己資本利益率)は何%ですか。
× 240 ÷ 8,000 で、売上高で割った売上高利益率を出しています。
× 240 ÷ 4,000 で、総資産で割った ROA を出しています。ROE の分母は自己資本です。
○ 正解 15% です。
自己資本は純資産の 1,600 なので、240 ÷ 1,600 × 100 = 15% です。
× 1,600 ÷ 4,000 で、自己資本比率を出しています。利益を使っていないので、収益性の指標になりません。
効率性:総資本回転率
資本をどれだけ回したか(効率性)を見るのが総資本回転率です。集めたお金(総資本)の何倍の売上を上げたかを「回」で表します。
総資本回転率=売上高÷総資本
  6,000 ÷ 3,000 = 2.0回
単位は%ではなく回です。数が大きいほど、少ない資本で多く売っている(資本をよく活用している)ことになります。
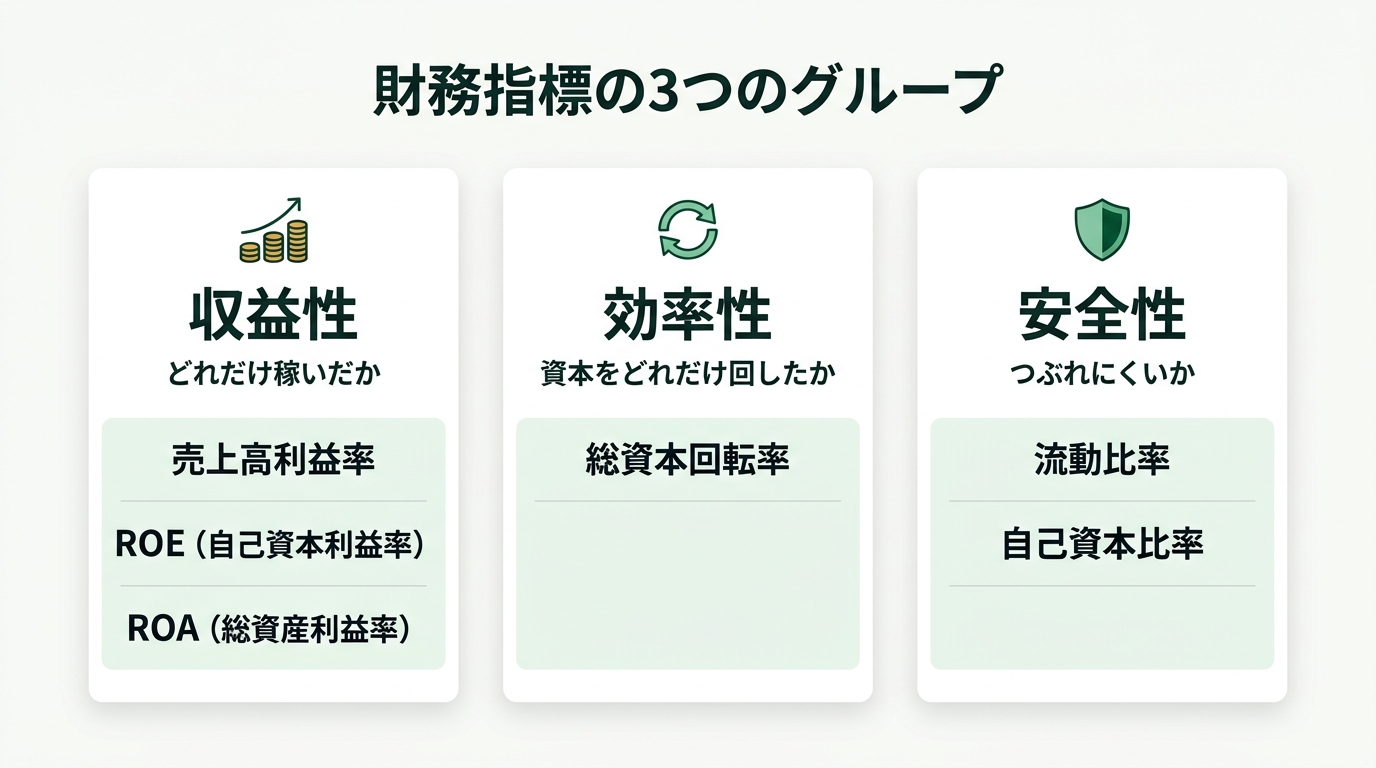
指標は、稼ぐ力・回す力・つぶれにくさの3つに分かれます。
「資本を活用する効率」「資本を何回転させたか」と聞かれたら、総資本回転率です。 同じ選択肢に並びやすいのは、売上高営業利益率(収益性)、自己資本比率(安全性)、損益分岐点比率です。損益分岐点比率は、損益分岐点の売上高÷実際の売上高で、低いほど赤字になりにくいという安全性の目安です(計算は損益分岐点の計算で扱っています)。
2027年度からの新しいシラバス案(Ver0.1)では「資本回転率」の語で載っています。いまのシラバス(Ver6.5)は「効率性」という語までです。
D社の当期の売上高は 4,500 です。期末の貸借対照表は、流動資産 1,000、固定資産 2,000、流動負債 600、固定負債 1,200、純資産 1,200(単位:百万円)です。 D社の総資本回転率は何回ですか。
○ 正解 1.5回です。
総資本は右側を全部足して 600 + 1,200 + 1,200 = 3,000。売上高をこれで割って、4,500 ÷ 3,000 = 1.5回です。
× 4,500 ÷(600 + 1,200)で、負債の合計だけで割っています。総資本には純資産も入ります。
× 4,500 ÷ 1,200 で、純資産だけで割っています。「資本」の字があっても、総資本は右側の合計です。
× 4,500 ÷ 1,000 で、流動資産で割っています。分母は総資本(=総資産 3,000)です。
ここまでの指標は、貸借対照表と損益計算書の数字を入れると、次の計算機でまとめて出せます。
投資の判断:ROI と回収期間
会社全体ではなく、1つの投資(システムの導入など)が見合うかを見る計算です。
ROI(投資利益率)は、投資によって得た利益が投資額の何%かを表します。値が大きいほど、効率のよい投資です。
ROI=投資によって得た利益÷投資額×100
  投資額 2,500万円、
  導入から5年間で得た利益の合計 400万円のとき
  400 ÷ 2,500 × 100 = 16%
ROI の式は文献によって分かれ、得た利益から投資額を引いてから投資額で割る形もあります。問題文が式や利益の範囲(何年分か、投資額を引くか)を示したら、それに従います。
もう1つの見方が回収期間で、投資した額を何年で取り戻せるかです。1年あたりの効果で投資額を割ります。
金額の単位は、割る前にそろえます。本物の問題は「千万円」「百万円」で書かれることがあり、1千万円=10百万円=1,000万円です。
1,200万円を投資してシステムを入れ替えると、運用費が年600万円から年400万円に下がり、さらに利益が年100万円増えるとします。
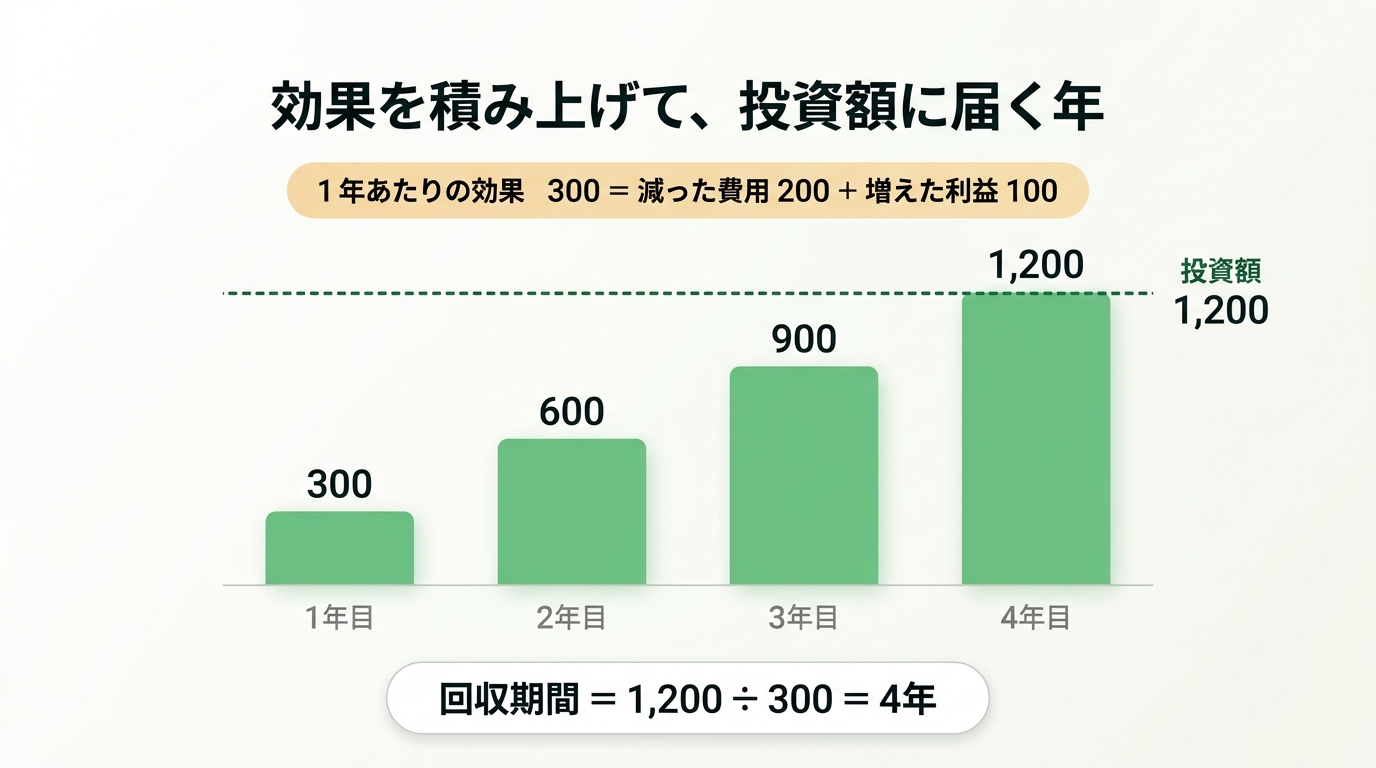
1年あたりの効果は、減った費用と増えた利益の合計です。
減った費用(1年あたり)
  600 - 400 = 200万円
1年あたりの効果=減った費用+増えた利益
  200 + 100 = 300万円
回収期間=投資額÷1年あたりの効果
  1,200 ÷ 300 = 4年
1年あたりの効果には、増えた利益だけでなく、減った費用も入れます。 費用が200万円減れば、そのぶん手元に残るお金が増えるので、利益が増えたのと同じ効果です。
まちがえやすいのは次の3つです。増えた利益だけで割る(1,200 ÷ 100 = 12年)、減った費用だけで割る(1,200 ÷ 200 = 6年)、入れ替え後の運用費400万円そのものを効果に数える(1,200 ÷(400 + 100)= 2.4年)。効果になるのは運用費の「差」です。 端数が出たら、問題文の指示(「小数点以下第2位を四捨五入」など)に従って丸めます。
投資利益率(ROI)の語は、いまのシラバス(Ver6.5)にも新しいシラバス案(Ver0.1)にも載っています。「回収期間」の語はどちらのシラバスにもありません(両方にある「投資対効果」の考え方の1つです)が、令和6年度の公開問題で計算が出ています。
900万円を投資して業務システムを入れ替えます。いまのシステムの保守費は年350万円、入れ替え後の保守費は年50万円で、入れ替えによって利益が新たに年150万円増えます。 ほかの費用や効果を考えないとき、この投資の回収期間は何年ですか。
○ 正解 2.0年です。
減った保守費は 350 - 50 = 300万円。増えた利益150万円を足して、1年あたりの効果は450万円です。900 ÷ 450 = 2.0年です。
× 900 ÷ 300 で、減った保守費だけを効果にしています。増えた利益150万円も足します。
× 900 ÷(50 + 150)で、入れ替え後の保守費50万円そのものを効果に数えています。効果になるのは保守費の差の300万円です。
× 900 ÷ 150 で、増えた利益だけを効果にしています。保守費が下がったぶんも効果です。
どの表の数字が要るか
「この表だけで計算できる指標はどれか」という形も出ます。式の分子と分母が、それぞれどちらの表にあるかで決まります。
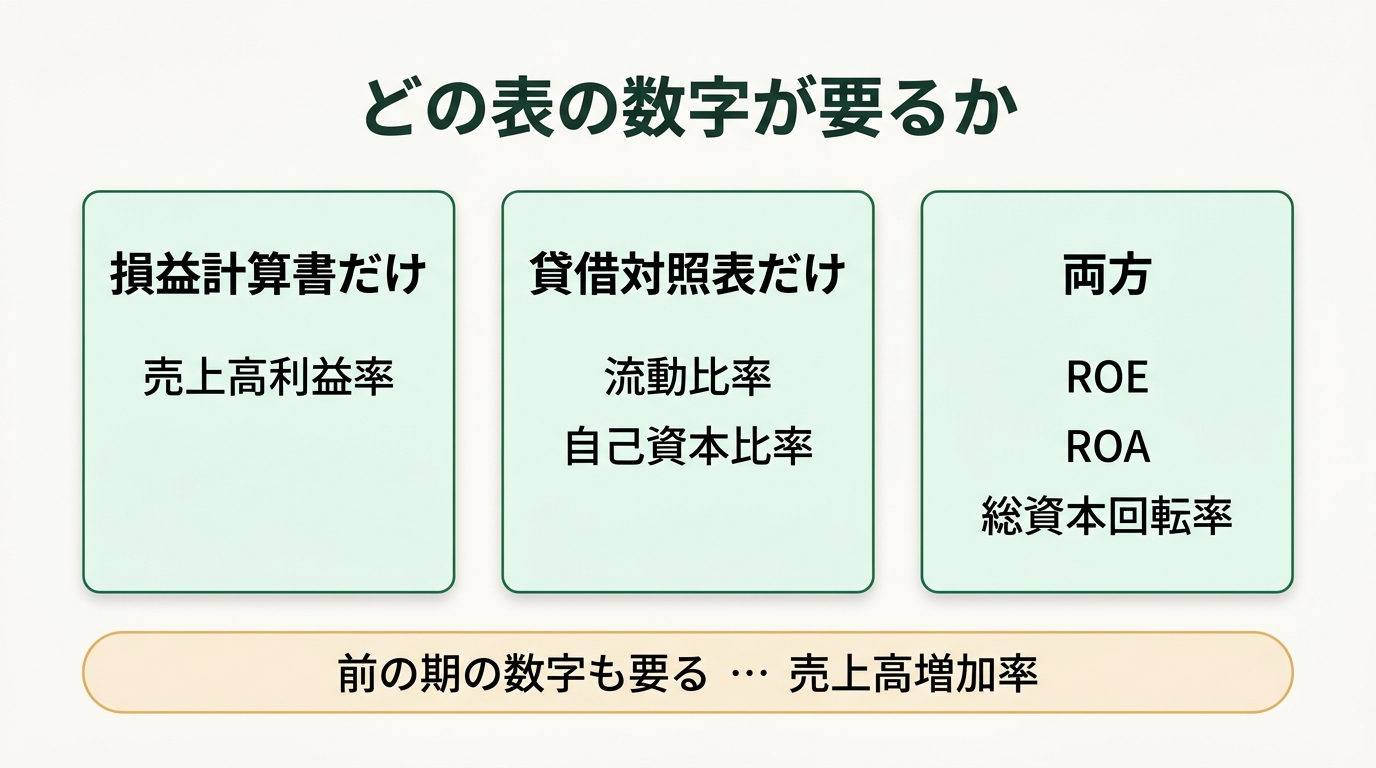
分子と分母の両方が損益計算書にあるのは、売上高利益率だけです。
分子と分母の出どころ
損益計算書だけ … 売上高利益率(利益も売上高も損益計算書にある)
貸借対照表だけ … 流動比率・自己資本比率(資産・負債・純資産だけで割る)
両方 … ROE・ROA・総資本回転率(分子の利益や売上高は損益計算書、分母の自己資本・総資産・総資本は貸借対照表)
前の期の数字も要る … 売上高増加率のように、前の期と比べる指標
分子と分母のどちらかに貸借対照表の数字が入れば、損益計算書だけでは出せません。 ROE は「収益性」の指標ですが、分母の自己資本は貸借対照表の数字です。「収益性の分析」と書かれていても、収益性の指標が全部損益計算書から出るわけではありません。
売上高増加率は、前の期からどれだけ売上が伸びたかです。当期の損益計算書1枚には前の期の売上高が無いので、それだけでは出せません。
売上高増加率
  =(当期の売上高-前期の売上高)
  ÷前期の売上高×100
  前期 5,000、当期 6,000 のとき
  (6,000 - 5,000)÷ 5,000 × 100 = 20%
手元には、ある会社の当期の貸借対照表だけがあります。次の指標のうち、これだけで計算できるものを全て挙げたものはどれですか。
a 流動比率 b ROA(総資産利益率) c 自己資本比率
× 自己資本比率も、自己資本と総資本がどちらも貸借対照表にあるので出せます。
× ROA は分子の当期純利益が損益計算書の数字なので出せません。一方、自己資本比率は貸借対照表だけで出せます。
× ROA の分母の総資産は貸借対照表にありますが、分子の当期純利益は損益計算書にしかありません。
○ 正解 a と c です。
流動比率は流動資産÷流動負債、自己資本比率は自己資本÷総資本で、どちらも貸借対照表の数字だけで割ります。ROA は分子の当期純利益が損益計算書の数字なので、出せません。
令和4〜8年度の公開問題
令和4〜8年度の公開問題で、財務指標と投資の回収期間が出たのは次の5問です。このページのどれかの節で解けます。
投資の判断
損益計算書の利益の段や、貸借対照表の項目そのものは、教科書の会計・財務で扱っています。損益分岐点の計算は損益分岐点の計算にまとめています。
まとめ
このページで持ち帰ること
1. 総資産=資産の部の合計、総資本=右側の合計(負債+純資産)。自己資本は純資産(「株主資本」「資本金」と書かれることもある)
2. 流動比率=流動資産÷流動負債×100、自己資本比率=自己資本÷総資本×100。どちらも安全性
3. 収益性は利益を何で割るか。売上高→売上高利益率、自己資本→ROE、総資産→ROA
4. 効率性=総資本回転率=売上高÷総資本(単位は回)
5. ROI=得た利益÷投資額×100。回収期間=投資額÷1年あたりの効果で、効果は増えた利益+減った費用
6. 損益計算書だけで出せるのは売上高利益率。ROE・ROA・総資本回転率は両方の表、前の期と比べる指標は前期の数字も要る
出典:IPA「ITパスポート試験 シラバス Ver6.5」、「ITパスポート試験 シラバス(案)Ver0.1」(2026年8月31日)、ITパスポート試験 令和4・5・6・8年度 公開問題。 本文の計算例と練習問題は、当サイトが説明のために作ったものです。