損益分岐点の計算は、1個売るごとに残る額(販売単価 - 1個当たりの変動費。一般に限界利益と呼ばれます)を出し、それで固定費(目標の利益があればそれも足した額)を払い終えるには何個要るか、という1つの考え方で解けます。ITパスポートで出る形は、固定費と変動費から利益を出す・損益分岐点の販売量と売上高・目標の利益に必要な販売量・値下げや実績からの逆算・損益計算書の5段の利益の5つです。
固定費と変動費、1個売るごとに残る額
費用は2種類に分けて考えます。固定費は、売れても売れなくても同じだけかかる費用(店の家賃、社員の給与など)です。変動費は、売る量に比例して増える費用(材料費、仕入れ代、容器代など)です。
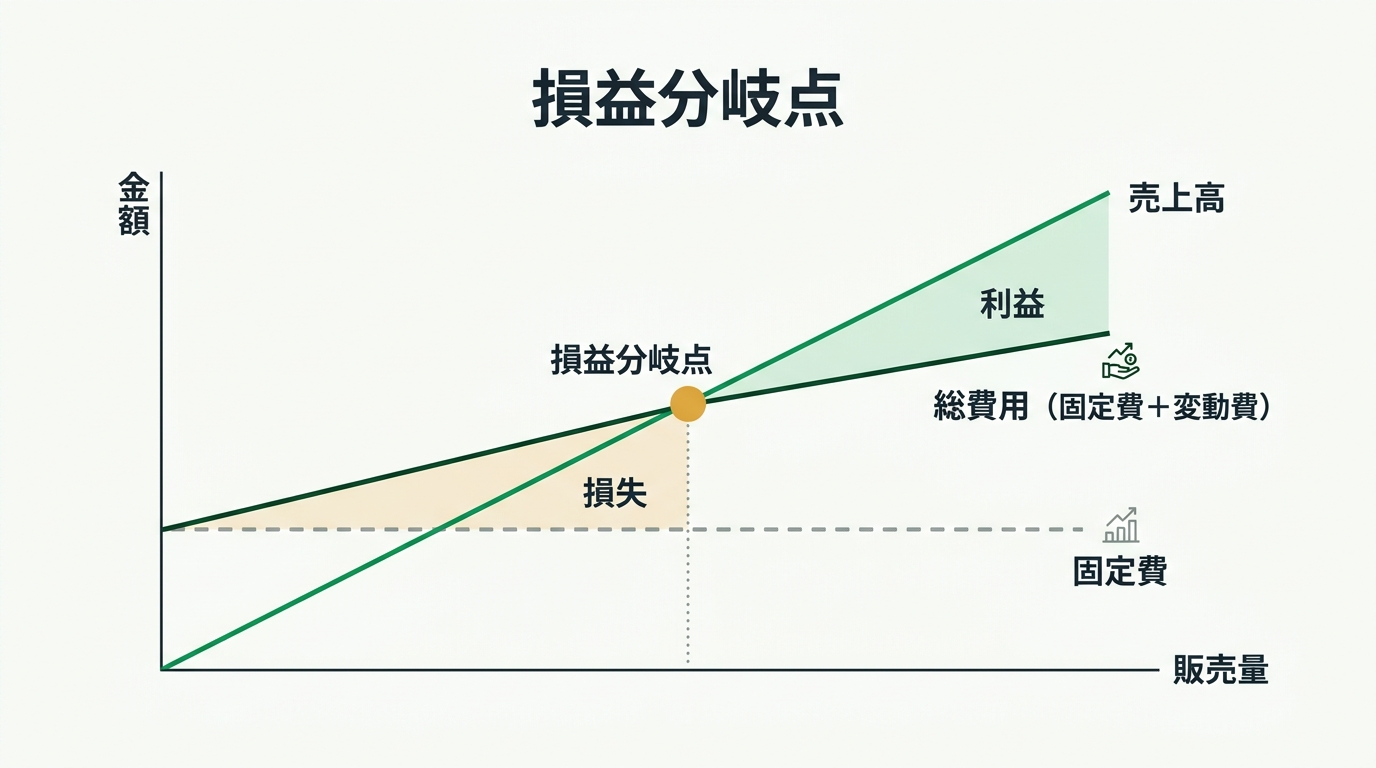
売上高の線が総費用の線を追い越す点が損益分岐点です。
1個売るたびに、販売単価から変動費を引いた額が手元に残ります。この残る額を販売量の分だけ集め、そこから固定費を払った残りが利益です。 販売単価600円、1個当たりの変動費420円、固定費が月54万円のお弁当で計算します。
1個売るごとに残る額
  =販売単価-1個当たりの変動費
  600 - 420 = 180円
利益=1個売るごとに残る額×販売量-固定費
  2,000個売った月
  180 × 2,000 - 540,000 = -180,000円
  (赤字)
  4,000個売った月
  180 × 4,000 - 540,000 = 180,000円
利益は「1個売るごとに残る額 × 販売量」から、固定費を1回だけ引いたものです。 売上高 - 変動費の合計 - 固定費 と計算しても同じです(4,000個なら 2,400,000 - 1,680,000 - 540,000 = 180,000円)。
固定費は販売量が増えても増えないので、利益は販売量に比例しません。上の例では、販売量を2倍にしただけで赤字18万円が黒字18万円に変わりました。
販売単価1,500円、1個当たりの変動費900円、固定費が月90万円の商品があります。2,000個売った月の利益は30万円でした。 固定費と1個当たりの変動費が変わらないとき、3,000個売った月の利益はいくらですか。
× 30万円 × 1.5 で、利益が販売量に比例すると考えています。固定費90万円は販売量が増えても増えないので、比例しません。
○ 正解 90万円です。
1個売るごとに残る額は 1,500 - 900 = 600円。3,000個で 600 × 3,000 = 1,800,000円が残り、固定費を引いて 1,800,000 - 900,000 = 900,000円です。
× 600 × 3,000 = 180万円で止めていて、固定費を引き忘れています。
× 売上高 1,500 × 3,000 = 450万円から固定費だけを引いていて、変動費 900 × 3,000 = 270万円を引き忘れています。
損益分岐点の販売量と売上高
売上高と費用がちょうど等しく、利益がゼロになる点を損益分岐点といいます。1個売るごとに残る額で、固定費をちょうど払い終えるところです。
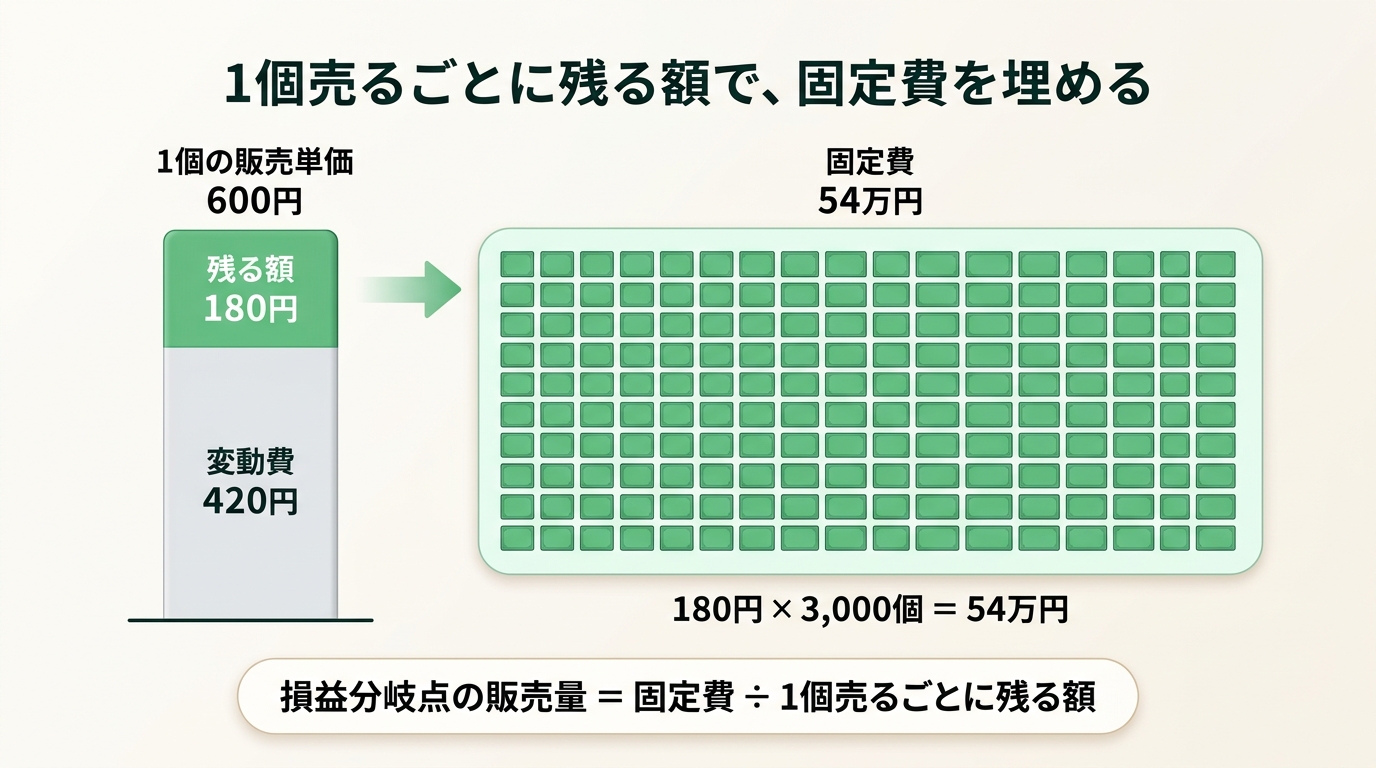
変動費を払ったあとに残る180円を3,000個ぶん集めると、固定費54万円がちょうど埋まります。
1個売るごとに残る額
  600 - 420 = 180円
損益分岐点の販売量
  =固定費÷1個売るごとに残る額
  540,000 ÷ 180 = 3,000個
損益分岐点の売上高=販売量×販売単価
  3,000 × 600 = 1,800,000円
損益分岐点の販売量は、固定費を「1個売るごとに残る額」で割れば出ます。 割り切れないときは切り上げます。切り捨てた個数では、固定費をわずかに払いきれず赤字が残るからです。
販売単価や個数が書かれず、売上高と変動費の合計だけが示される問題もあります。そのときは変動費率(売上高に占める変動費の割合)を使います。
変動費率=変動費÷売上高
  (1個分で計算してよい)
  420 ÷ 600 = 0.7
売上高1円ごとに残る額
  1 - 0.7 = 0.3円
損益分岐点の売上高=固定費÷(1-変動費率)
  540,000 ÷ 0.3 = 1,800,000円
1個ずつでも1円ずつでも、考え方は同じです。売上高1円のうち0.7円は変動費に消え、残る0.3円で固定費を払います。
まちがえやすいのは次の3つです。販売単価で割る(540,000 ÷ 600 = 900個。変動費を払う前の額で割っている)、変動費率で割る(540,000 ÷ 0.7。割るのは残る側の 1 - 0.7)、端数を切り捨てる。
変動費率は、いまの試験のシラバス(Ver6.5)にあり、2027年度からの新しい試験のシラバス案(Ver0.1)には無い語ですが、損益分岐点の売上高を出す道具として使えるようにしておきましょう。
ある店の前月は、売上高400万円、変動費の合計300万円、固定費60万円でした。 変動費率と固定費が変わらないとき、損益分岐点の売上高はいくらですか。
× 600,000 ÷ 0.75 で、変動費率で割っています。割るのは売上高1円ごとに残る割合 1 - 0.75 = 0.25 です。
× 400 - 300 で、前月に変動費を払ったあと残った額を出しています。これは損益分岐点ではありません。
○ 正解 240万円です。
変動費率は 300 ÷ 400 = 0.75。売上高1円ごとに 0.25円が残るので、600,000 ÷ 0.25 = 2,400,000円です(このとき変動費は 240万円 × 0.75 = 180万円、固定費と合わせて240万円で、利益はゼロ)。
× 前月の費用の合計 300 + 60 を答えています。売上高が減れば変動費も減るので、損益分岐点は前月の費用と同じ額にはなりません。
目標の利益に必要な販売量
「利益を◯◯円出すには何個売ればよいか」という形です。固定費を払い終えたあと、さらに目標の利益の分まで残る額を集めればよいので、固定費に目標の利益を足してから割ります。 お弁当の例で、月27万円の利益を出したいときは次のとおりです。
必要な販売量
  =(固定費+目標の利益)
  ÷1個売るごとに残る額
  (540,000 + 270,000)÷ 180 = 4,500個
そのときの売上高
  4,500 × 600 = 2,700,000円
変動費率で出すとき
  (540,000 + 270,000)÷(1 - 0.7)
  = 2,700,000円
目標の利益は、もう1つの固定費とみなして固定費に足し、同じように割ります。 検算は、利益の式に戻すだけです。180 × 4,500 - 540,000 = 270,000円 で、目標どおりになります。
販売単価3,000円、1個当たりの変動費1,800円、固定費が月240万円の商品で、月60万円の利益を出したいと考えています。少なくとも月に何個売る必要がありますか。
× 600,000 ÷ 1,200 で、目標の利益だけを割っています。固定費を払い終えないと利益は出ません。
× 3,000,000 ÷ 3,000 で、販売単価で割っています。割るのは変動費を引いた残りの1,200円です。
× 2,400,000 ÷ 1,200 で、目標の利益を足し忘れています。これは利益がゼロになる損益分岐点の販売量です。
○ 正解 2,500個です。
1個売るごとに残る額は 3,000 - 1,800 = 1,200円。(2,400,000 + 600,000)÷ 1,200 = 3,000,000 ÷ 1,200 = 2,500個です。
値下げしたとき・実績から固定費を逆算するとき
値下げしたとき
問題文の条件が途中で変わる形です。値下げや変動費の値上がりがあったら、1個売るごとに残る額を出し直して、固定費を割り直します。
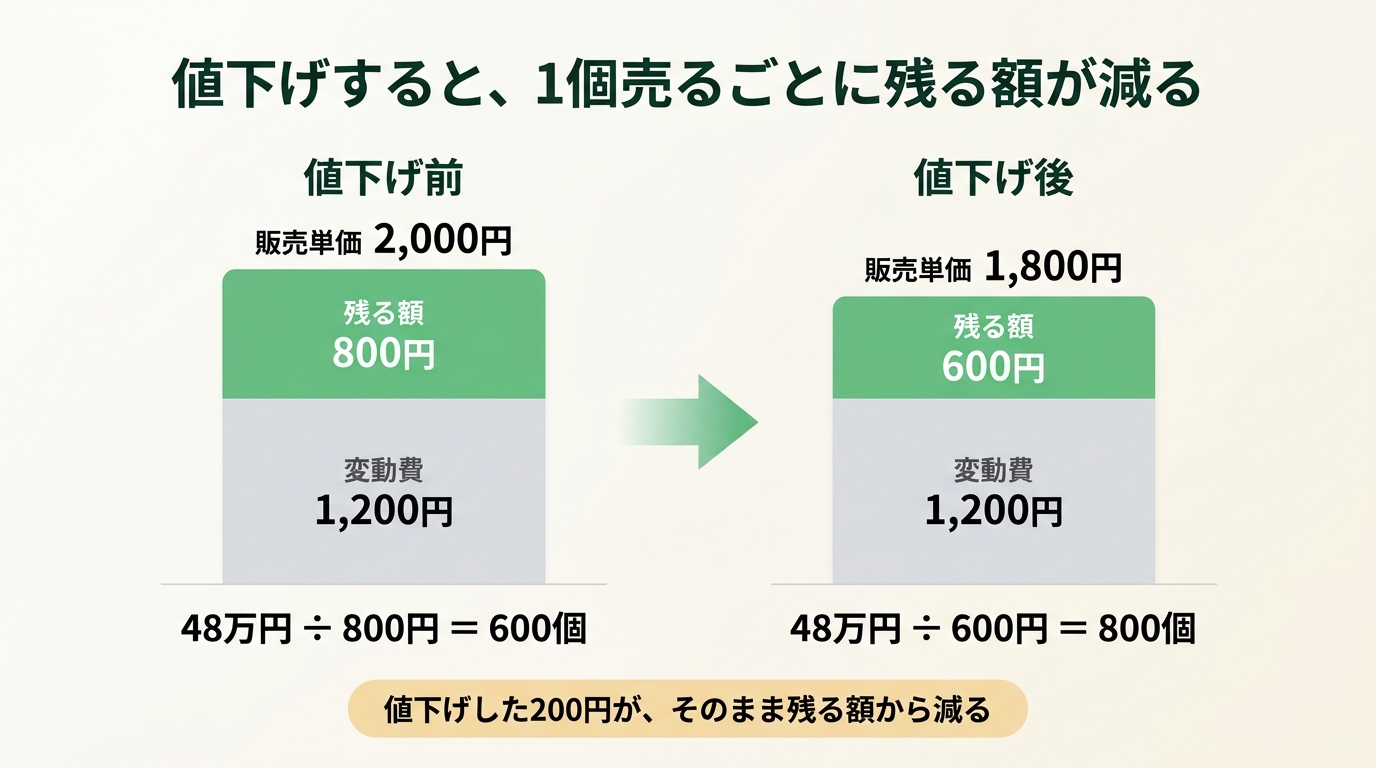
変動費は変わらないので、値下げした額だけ残る額が減り、必要な販売量が増えます。
固定費48万円、1個当たりの変動費1,200円
値下げ前(販売単価2,000円)
  2,000 - 1,200 = 800円
  480,000 ÷ 800 = 600個
値下げ後(販売単価1,800円)
  1,800 - 1,200 = 600円
  480,000 ÷ 600 = 800個
値下げは200円でも、残る額は800円から600円へ4分の1も減るので、必要な販売量は600個から800個へ増えます。 問題文に「固定費及び1個当たりの変動費は変化しない」とあれば、固定費と変動費は前のまま使います。今月の販売個数や売上高が表に並んでいても、損益分岐点を出すのに使うのは新しい販売単価・変動費・固定費の3つだけです。
ある商品は、今月は販売単価1,500円で1,200個売れました。1個当たりの変動費は900円、固定費は月54万円です。 来月から販売単価を1,300円に値下げするとき、赤字にならないためには少なくとも月に何個売る必要がありますか。固定費と1個当たりの変動費は変わらないものとします。
× 540,000 ÷ 900 で、変動費で割っています。割るのは値下げ後の販売単価から変動費を引いた残りです。
× 540,000 ÷(1,500 - 900)で、値下げ前の残る額600円のまま割っています。
○ 正解 1,350個です。
値下げ後に1個売るごとに残る額は 1,300 - 900 = 400円。540,000 ÷ 400 = 1,350個です。今月の1,200個は計算に使いません。
× 540,000 ÷ 200 で、値下げした額で割っています。割るのは値下げ後に1個売るごとに残る額です。
実績から固定費を逆算するとき
固定費が書かれず、実績の販売量・売上高・利益だけが示される形もあります。このときは、まず実績から固定費を逆算します。 4,000個売って売上高1,000万円、利益150万円、1個当たりの変動費1,500円だった商品で、利益を300万円以上にしたいとします。
販売単価=売上高÷販売量
  10,000,000 ÷ 4,000 = 2,500円
変動費の合計=1個当たりの変動費×販売量
  1,500 × 4,000 = 6,000,000円
固定費=売上高-変動費の合計-利益
  10,000,000 - 6,000,000 - 1,500,000
  = 2,500,000円
必要な販売量
  (2,500,000 + 3,000,000)
  ÷(2,500 - 1,500)= 5,500個
あと何個
  5,500 - 4,000 = 1,500個
「あと何個」は、足りない利益を1個売るごとに残る額で割っても出ます。 固定費はもう実績の中で払い終えているので、追加で売った分の残る額はそのまま利益になります。足りない利益は 300万 - 150万 = 150万円、1,500,000 ÷ 1,000 = 1,500個 で、上と同じです。 聞かれているのが「合計で何個」か「あと何個」かは、最後に問題文で確かめます。
ある商品を3,000個販売したところ、売上高が900万円、利益が60万円でした。1個当たりの変動費は2,000円です。 利益を120万円以上にするには、少なくともあと何個販売すればよいですか。
○ 正解 600個です。
販売単価は 9,000,000 ÷ 3,000 = 3,000円、1個売るごとに残る額は 3,000 - 2,000 = 1,000円。固定費は 9,000,000 - 6,000,000 - 600,000 = 2,400,000円で、(2,400,000 + 1,200,000)÷ 1,000 = 3,600個。あと 3,600 - 3,000 = 600個です。足りない利益 600,000 ÷ 1,000 でも同じです。
× 1,200,000 ÷ 1,000 で、目標の利益をまるごと割っています。いまの3,000個ですでに60万円の利益が出ているので、足りないのは残りの60万円です。
× 2,400,000 ÷ 1,000 で、損益分岐点の販売量を出しています。固定費は実績の3,000個ですでに払い終えています。
× 合計で必要な販売量です。すでに3,000個売っているので、聞かれている「あと何個」は 3,600 - 3,000 です。
損益計算書の5段の利益
損益計算書は、ある期間の売上・費用・利益の表です。売上高から順に引いたり足したりして、5つの利益を上から出します。 いちばん上の売上総利益は粗利益とも呼びます。
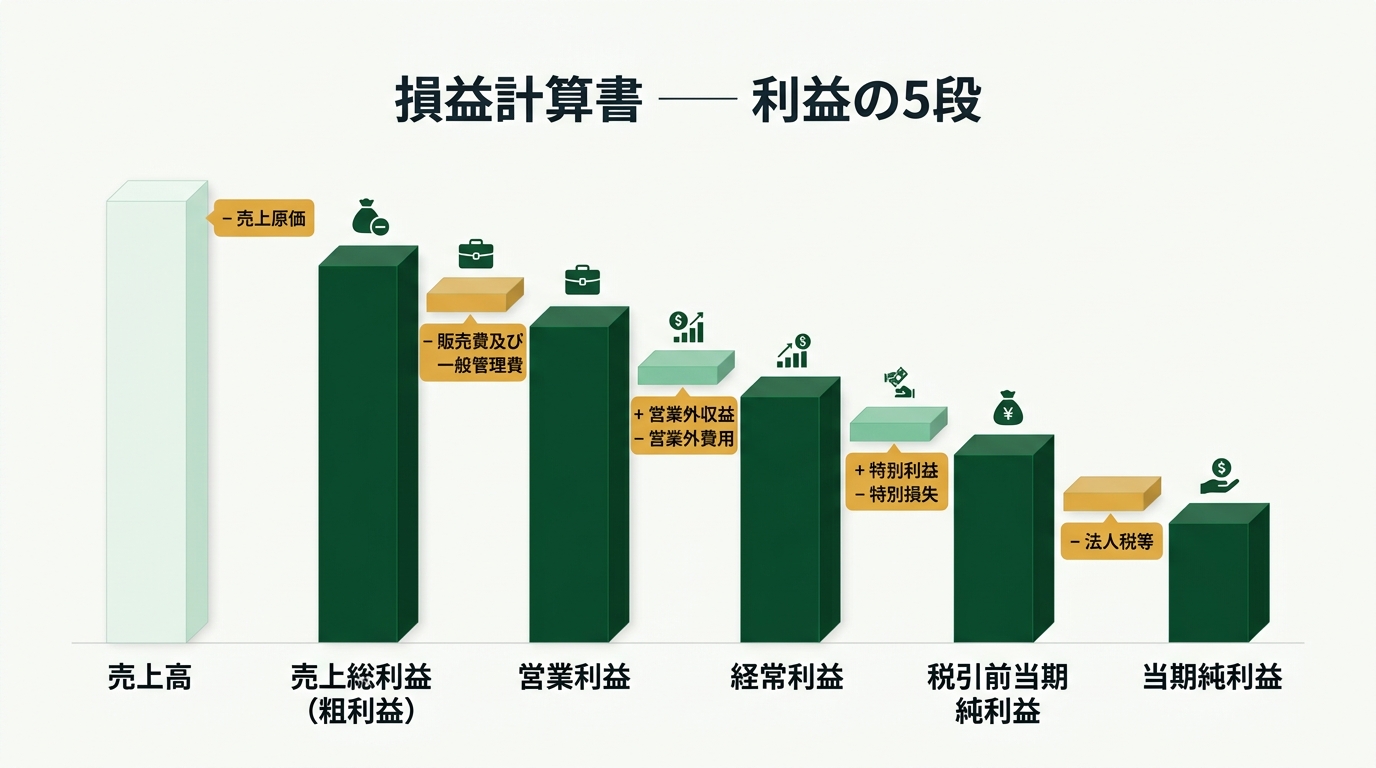
売上高から、引くものと足すものを1段ずつ当てていくと、5つの利益が順に出ます。
B社(単位:百万円)で通して計算します。
売上総利益=売上高-売上原価
  5,000 - 3,200 = 1,800
営業利益=売上総利益-販売費及び一般管理費
  1,800 - 1,300 = 500
経常利益=営業利益+営業外収益-営業外費用
  500 + 40 - 90 = 450
税引前当期純利益
  =経常利益+特別利益-特別損失
  450 + 30 - 80 = 400
当期純利益=税引前当期純利益-法人税等
  400 - 120 = 280
各段で当てる項目は決まっています。売上総利益は売上原価、営業利益は販売費及び一般管理費、経常利益は営業外の収益と費用、税引前当期純利益は特別利益と特別損失、当期純利益は法人税等(法人税,住民税及び事業税)です。式を選ぶ問題は、この組み合わせで見分けます。
問題では、途中の1つが空欄で、下の段の利益が分かっていることがあります。そのときは下から上へさかのぼります。B社で販売費及び一般管理費が空欄、当期純利益280が分かっているとします。
税引前当期純利益=当期純利益+法人税等
  280 + 120 = 400
経常利益
  =税引前当期純利益-特別利益+特別損失
  400 - 30 + 80 = 450
営業利益=経常利益-営業外収益+営業外費用
  450 - 40 + 90 = 500
販売費及び一般管理費=売上総利益-営業利益
  1,800 - 500 = 1,300
さかのぼるときは、下る向きで足したものを引き、引いたものを足します。 最後の1行だけは引き算の向きが変わります。売上総利益から販売費及び一般管理費を引くと営業利益なので、販売費及び一般管理費は「売上総利益 - 営業利益」です。
C社の損益計算書(単位:百万円)は、売上高3,000、売上原価1,900、販売費及び一般管理費(空欄)、営業外収益20、営業外費用60、特別利益50、特別損失30、法人税等90でした。 当期純利益が210百万円のとき、販売費及び一般管理費は何百万円ですか。
× 営業利益の値で止めています。最後に売上総利益 1,100 から営業利益を引く1行が残っています。
○ 正解 780です。
税引前当期純利益は 210 + 90 = 300、経常利益は 300 - 50 + 30 = 280、営業利益は 280 - 20 + 60 = 320。売上総利益は 3,000 - 1,900 = 1,100 なので、販売費及び一般管理費は 1,100 - 320 = 780 です。
× さかのぼるときに足し引きを逆にしていません(300 + 50 - 30 = 320、320 + 20 - 60 = 280 として 1,100 - 280)。下る向きで足したものは、上る向きでは引きます。
× 法人税等90を足し戻さず、当期純利益210を税引前当期純利益として使っています。
令和4〜8年度の公開問題
令和4〜8年度の公開問題で、損益分岐点と損益計算書の利益の計算が出たのは次の4問です。このページの5つの形のどれかで解けます。
会計と財務の知識は、教科書の会計・財務(財務諸表・売上原価と在庫・直接費と間接費)で扱っています。流動比率や自己資本比率などの計算は、計算ページの財務指標の計算にまとめました。
まとめ
このページで持ち帰ること
1. 1個売るごとに残る額 = 販売単価 - 1個当たりの変動費。利益 = 残る額 × 販売量 - 固定費
2. 損益分岐点の販売量 = 固定費 ÷ 残る額(端数は切り上げ)。売上高なら 固定費 ÷(1 - 変動費率)
3. 目標の利益に必要な販売量 =(固定費 + 目標の利益)÷ 残る額
4. 条件が変わったら残る額を出し直す。実績からは 固定費 = 売上高 - 変動費の合計 - 利益。「あと何個」= 足りない利益 ÷ 残る額
5. 損益計算書は 売上総利益 → 営業利益 → 経常利益 → 税引前当期純利益 → 当期純利益。さかのぼるときは足し引きを逆に
出典:IPA「ITパスポート試験 シラバス Ver6.5」、「ITパスポート試験 シラバス(案)Ver0.1」(2026年8月31日)、ITパスポート試験 令和4〜7年度 公開問題。 本文の計算例と練習問題は、当サイトが説明のために作ったものです。